바로가기
전체메뉴
SMART 생활법률

목차
하위 메뉴
- 신용카드 발급하기
-
- 신용카드의 이해
-
- 신용카드의 발급
- 신용카드 이용하기
-
- 신용카드 결제
-
- 신용카드 금융서비스 이용
-
- 신용카드 혜택과 활용
- 신용카드 불법사용과 해지 등
-
- 신용카드 불법사용
-
- 신용카드 정지 및 해지
- 신용카드 분쟁해결
-
- 분쟁조정기관 및 법원을 통한 해결
현재위치 및 공유하기
본문 영역
 신용카드의 종류 및 거래구조
 신용을 담보로 결제하고 혜택까지 누리는 “신용카드”


 “신용카드”란?
 “신용카드”란 이를 제시함으로써 반복하여 신용카드가맹점에서 일부를 제외하고 결제할 수 있는 증표(證票)로서 신용카드업자(외국에서 신용카드업에 상당하는 영업을 영위하는 자 포함)가 발행한 것을 말합니다(
 「여신전문금융업법」 제2조제3호 참조).
 금전채무의 상환 다음의 금융상품「자본시장과 금융투자업에 관한 법률」 제3조제1항에 따른 금융투자상품 「게임산업진흥에 관한 법률」 제2조제1호의2에 따른 사행성게임물의 이용 대가 및 이용에 따른 금전의 지급[다만, 외국인(「해외이주법」 제2조에 따른 해외이주자 포함)이 「관광진흥법」에 따라 허가받은 카지노영업소에서 외국에서 신용카드업에 상당하는 영업을 영위하는 자가 발행한 신용카드로 결제하는 것은 제외함] 「관광진흥법」에 따른 카지노의 이용 대가 및 이용에 따른 금전의 지급[다만, 외국인(「해외이주법」 제2조에 따른 해외이주자를 포함)이 「관광진흥법」에 따라 허가받은 카지노영업소에서 외국에서 신용카드업에 상당하는 영업을 영위하는 자가 발행한 신용카드로 결제하는 것은 제외함] 「경륜·경정법」 제2조제1호 및 제2호에 따른 경륜 및 경정의 이용 대가 및 이용에 따른 금전의 지급 「사행행위 등 규제 및 처벌 특례법」 제2조제1항제1호에 따른 사행행위의 이용 대가 및 이용에 따른 금전의 지급 「전통 소싸움경기에 관한 법률」 제2조제2호에 따른 소싸움경기의 이용 대가 및 이용에 따른 금전의 지급 「한국마사회법」 제2조제1호에 따른 경마의 이용 대가 및 이용에 따른 금전의 지급 신용카드업자와 상품권 신용카드 거래 계약[상품권 발행자(발행자와 상품권 위탁판매계약을 맺은 자를 포함)가 신용카드회원에게 신용카드를 사용한 거래에 의하여 발행자가 발행한 상품권을 제공하는 계약을 말함]을 체결하지 않은 발행자가 발행한 상품권의 구입에 따른 금전의 지급 개인 신용카드회원이 월 1백만원의 이용한도(선불카드 금액, 「전자금융거래법」 제2조제14호에 따른 선불전자지급수단 금액 및 상품권 금액을 합하여 산정함)를 초과한 선불카드, 선불전자지급수단 및 상품권(신용카드업자와 상품권 신용카드 거래 계약을 체결한 발행자가 발행한 상품권으로 한정함)의 구입에 따른 금전의 지급 「가상자산 이용자 보호 등에 관한 법률」 제2조제2호 각 목의 행위에 따른 금전의 지급 신용카드의 종류 신용카드는 발급주체, 사용가능 지역, 신용카드업자, 등급 등의 기준에 따라 다음과 같은 종류로 구분됩니다(금융감독원-금융소비자보호-금융생활 길라잡이-금융생활안내-신용카드가이드-신용카드의 종류 참조).
|
구분 기준 |
종류 |
내용 |
|
발급주체 |
개인카드 |
• 개인이 발급받을 수 있는 카드 • 본인카드와 가족카드로 나눌 수 있음 |
|
법인카드 |
• 기업기관·협회·기타 사업자 등이 발급받는 카드로, 법인카드의 사용자는 법인으로부터 카드를 교부받아 사용하는 법인 소속 임직원 • 법인공용카드와 법인개별카드로 나눌 수 있음 |
|
|
사용가능 지역 |
국내 전용카드 |
• 국내에서만 사용가능한 카드 |
|
해외 겸용카드 |
• 국내 및 해외에서 모두 사용가능한 카드 |
|
|
※ 국내 전용카드에 비해 해외 겸용카드는 연회비가 추가 징수되므로, 해외에서 카드 이용이 필요 없는 소비자는 국내 전용카드를 발급받는 것이 유리 |
||
|
신용카드업자 |
전업카드사 |
• 신용카드업을 전업으로 하는 회사 |
|
겸영은행계 카드사 |
• 은행으로 인가를 받은 금융회사에서 신용카드업을 하는 회사 |
|
|
유통계 카드사 |
• 경영하고 있는 사업의 성격상 신용카드업을 겸하는 것이 바람직하다고 인정되어 신용카드업을 하는 회사(예: 백화점) |
|
|
※ 전업카드사와 겸영은행계 카드사에서 발급하는 카드 간에는 차이점이 존재하지 않지만, 유통계 카드사에서 발급하는 카드는 해당 유통회사에서만 사용 가능하다는 차이점이 있음 |
||
|
등급 |
일반카드 |
• 일반적으로 많이 사용하는 카드로 플래티늄·VVIP 등급 카드 이외의 카드를 모두 포함 |
|
플래티늄(프리미엄)카드 |
• VVIP 카드와 일반 카드의 중간 등급에 위치한 카드로 일정 수준 이상의 서비스를 제공 |
|
|
VVIP카드 |
• CEO, 대학학장, 장관급 공무원 등으로 카드 가입자격을 제한하고 별도의 심사위원회를 구성하여 발급대상을 선정함 |
|
신용카드와 체크카드·직불카드·선불카드의 비교 신용카드는 체크카드·직불카드·선불카드와 비교하여 이용 즉시 결제가 이루어지는 것이 아니라 일정 기간 신용이 공여(供與)되어 선구매 후결제, 할부결제 및 현금서비스 등을 이용할 수 있다는 특징이 있으며, 그 밖의 비교 내용은 다음과 같습니다(금융감독원-금융소비자보호-금융생활 길라잡이-금융생활안내-신용카드가이드-신용카드의 종류 참조).|
구분 |
신용카드 |
체크카드 |
직불카드 |
선불카드 |
|
사용가능 |
신용카드 가맹점 |
신용카드 가맹점 |
직불카드 가맹점 |
신용카드 가맹점 |
|
발급처 |
신용카드사 |
신용카드사 |
은행 |
신용카드사 |
|
이용한도 |
신용한도 이내 |
예금잔액 이내 (필요시 30만원 이내 신용한도 부여 가능) |
예금잔액 이내 |
충전잔액 이내 |
|
결제 |
선구매 후결제 (지정결제일) |
구매즉시 |
구매즉시 |
구매즉시 |
|
할부·현금 서비스 |
가능 |
불가능 |
불가능 |
불가능 |
「여신전문금융업법」 제2조제6호).「여신전문금융업법」 제2조제8호). 신용카드와 간편결제(각종 OO페이, 앱카드 등)의 관계 간편결제( 페이, 앱카드 등)는 신용카드, 선불전자지급수단 등의 지급수단이나 계좌 정보를 미리 등록한 후 비밀번호, 지문 또는 얼굴인식 등의 인증수단을 거쳐 간편하게 결제하는 서비스입니다(금융결제원, 『2024 지급결제 A to Z』 264쪽 참조). 간편결제에 신용카드 정보를 등록해 사용하는 경우, 실제 결제수단은 신용카드이므로 이는 신용카드를 대체하는 것이 아니라 더 쉽게 결제를 실행시켜주는 통로 역할을 합니다.|
※ 간편결제 유형과 신용카드와의 관계
[출처: 금융결제원, 『2024 지급결제 A to Z』 266쪽 참조] |
왜 환불은 가맹점에, 연체는 카드사에 물어야 할까? “신용카드의 당사자 구조” 3당사자 또는 4당사자 체제 신용카드 당사자 구조는 네트워크 참여자 수에 따라 3당사자 또는 4당사자 체제로 구분됩니다(금융결제원, 『2024 지급결제 A to Z』 61쪽).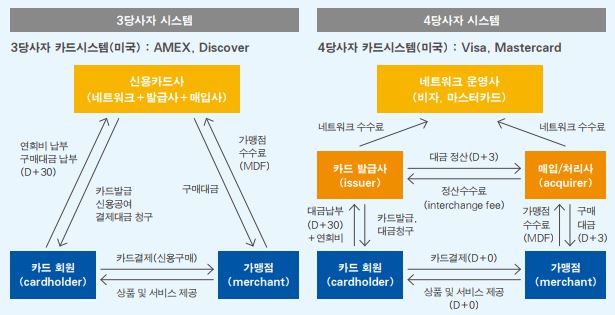 우리나라 신용카드사는 대부분 3당사자 체제를 채택하고 있으며, 이 구조에서는 신용카드사가 신용카드회원에 대한 발급 업무와 신용카드가맹점에 대한 매출전표 매입 업무를 동시에 수행하기 때문에, 카드발급사와 매입사가 분리되어 있지 않아 이들 간 정산 수수료가 발생하지 않고 가맹점 수수료와 신용카드회원의 연회비가 주 수입원이 됩니다(금융결제원, 『2024 지급결제 A to Z』 61쪽). (대표적 예시) 국내 신용카드사, 해외 AMEX 및 Discover 4당사자 체제는 카드발급사와 매입사가 분리되어 있어 네트워크 운영사의 카드 결제망을 통해 연결되므로, 카드발급사와 매입사 간 정산 수수료와 네트워크 운영사에 지급하는 네트워크 수수료가 발생하는 구조입니다(금융결제원, 『2024 지급결제 A to Z』 62쪽). (대표적 예시) 해외 VISA 및 Mastercard 3당사자 체제의 구성 주체: 신용카드회원, 신용카드업자 및 신용카드가맹점 다만, 다른 법률에 따라 설립되거나 금융위원회의 인가 또는 허가를 받은 금융기관으로서 은행, 농협은행, 수협은행 등 「여신전문금융업법 시행령」 제3조제1항 각 호에 해당하는 자가 직불카드의 발행 및 대금의 결제 또는 선불카드의 발행·판매 및 대금의 결제 업무를 하는 경우에는 그 업무에 관하여만 신용카드업자로 봅니다(「여신전문금융업법」 제2조제2호의2 단서, 제3조제3항제1호 및 제13조제1항제2호·제3호).