목차
하위 메뉴
- 중소ㆍ벤처기업 창업 개관
-
- 중소ㆍ벤처기업 창업 개관
- 중소ㆍ벤처기업의 범위
-
- 중소기업의 범위
-
- 벤처기업의 범위
-
- 「조세특례제한법」에 따른 중소ㆍ벤처기업
- 창업 절차
-
- 개인사업자 창업
-
- 법인사업자 창업
-
- 공장설립, 지식산업센터 입주 등
-
- 4대 사회보험 및 취업규칙 신고
- 창업 지원
-
- 창업교육, 상담 등 지원
-
- 창업자금 및 보증 지원
-
- 창업 시 조세감면
현재위치 및 공유하기
본문 영역
 중소기업 판단 및 적용기간 등
중소기업 해당 여부에 대한 판단은 그 기업의 3년 평균 매출액을 판단기준으로 하며, 중소기업 여부의 적용기간은 직전 사업연도 말일에서 3개월이 경과한 날부터 1년간으로 합니다.
중소기업이 그 규모의 확대 등으로 중소기업에 해당하지 않게 된 경우에는 그 사유가 발생한 연도의 다음 연도부터 3년간은 중소기업으로 봅니다. 다만, 중소기업으로 보는 기간 중에 있는 기업과 중소기업이 합병하는 등 일정한 사유가 있는 경우에는 유예기간이 인정되지 않습니다.
 중소기업의 확인

 중소기업 확인자료의 제출
 정부의 중소기업 육성을 위한 각종 지원 등(이하 “중소기업시책”이라 함)을 받으려는 중소기업자는 자신이 영위하는 기업이 중소기업에 해당하는지를 확인할 수 있는 자료를 중소기업시책을 실시하는 중앙행정기관 및 지방자치단체에 제출해야 합니다(
 「중소기업기본법」 제27조제1항).
|
중소기업 확인 시스템 이용방법 |
|
Q. 중소기업 지원시책에 따라 관련 중앙행정기관 및 지방자치단체에 중소기업을 인정받아 중소기업 관련 지원을 받고 싶은데요, 중소기업 판단 기준이 복잡하고 어려워서 본인 기업이 중소기업에 해당하는지 여부를 확인하기가 어렵습니다. 이를 확인할 수 있는 방법이 없나요?
A. 중소기업 판단 기준 및 확인 절차가 복잡함에 따라, 중소기업 확인 업무에 많은 애로가 있습니다. 이에 따라, 중소벤처기업부에서는 중소기업 확인 시스템인 [중소기업현황 정보시스템(https://sminfo.mss.go.kr/)]을 운영하고 있으며, 이를 통해 본인기업이 중소기업에 해당하는지 여부를 확인할 수 있습니다.
중소기업 여부를 확인하려는 경우에는 필수서류(기업정보등록 신청서, 사업자등록증 사본, 법인등기사항전부증명서, 원천징수이행상황신고서, 기업부설연구소 수리결과통보서, 주식등변동상황명세서, 주주명부, 최근 3개년 재무제표, 관계기업 자료제출 내역 및 관계기업서류 등)를 직접 제출하거나, 또는 중소기업현황 정보시스템에 회원 가입하여, 관련 정보를 입력한 후 본인 기업의 중소기업 여부를 확인할 수 있습니다.
다만, 이러한 시스템에서 제공하는 자료는 중소기업 확인에 있어서 편의를 제공하는데 있으며, 이를 통해 확인 또는 출력된 자료는 중소기업 지원시책 등 중소기업 확인을 위한 증빙자료로 활용할 수 없습니다. 해당 기업의 중소기업 여부는 기업인 또는 중소기업지원기관이 직접 근거자료 등을 통해 최종 판단해야 합니다. 그 밖에 중소기업 확인 절차에 관한 자세한 내용은 중소벤처기업부에서 발간한 「중소기업 확인 매뉴얼」에서 확인할 수 있습니다.
※ 「조세특례제한법」은 「중소기업기본법」과 중소기업 기준이 다르므로 동 시스템의 결과를 그대로 적용할 수 없습니다.
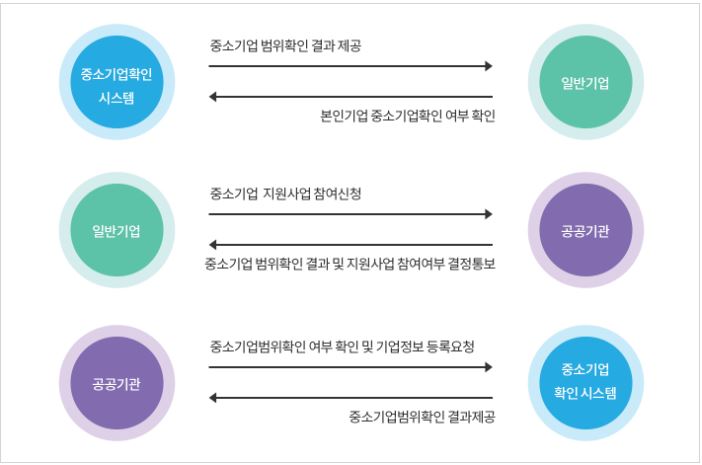
<중소기업현황 정보시스템>
<출처: 중소기업현황 정보시스템(https://sminfo.mss.go.kr/)-중소기업확인-서비스구성도>
|
 중소기업 판단 및 적용기간 중소기업 여부의 적용기간 등「중소기업기본법 시행령」 제3조제1항제2호다목에 해당하여 중소기업에서 제외된 기업이 직전 사업연도 말일이 지난 후 주식등의 소유현황이 변경되어 중소기업에 해당하게 된 경우 중소기업 여부의 적용기간은 그 변경일부터 해당 사업연도 말일에서 3개월이 지난 날까지로 합니다(「중소기업기본법 시행령」 제3조의3제1항 단서). 중소벤처기업부장관은 「중소기업기본법 시행령」 제3조제1항제1호에 따른 기준(규모기준을 말함)의 실효성을 확보하기 위하여 5년마다 그 적정성을 검토해야 합니다(「중소기업기본법 시행령」 제3조의3제2항). 세부적인 적용기간 세부적인 중소기업 여부의 적용기간은 다음의 구분에 따릅니다(「중소기업 범위 및 확인에 관한 규정」 제3조제1항). 위에도 불구하고 다음의 어느 하나에 해당하는 기업의 경우 중소기업의 여부의 적용기간은 각각의 구분에 따릅니다(「중소기업 범위 및 확인에 관한 규정」 제3조제2항).「중소기업기본법 시행령」 제3조제1항제2호다목에 해당하거나 해당하지 않게 된 기업: 창업일, 합병일, 분할일 또는 「부가가치세법 시행령」 제7조에 따른 폐업일부터 적용할 수 있음「중소기업기본법」 제2조제1항의 단서에 해당하거나 해당하지 않게 된 기업 또는 「중소기업기본법 시행령」 제3조제1항제2호나목에 해당하지 않게 된 기업: 해당 사유가 발생한 날부터 적용함 중소기업 판단의 유예 및 경과조치 중소기업 판단의 유예 중소기업이 그 규모의 확대 등으로 더 이상 중소기업에 해당하지 않게 된 경우라도 다음의 어느 하나에 해당하는 사유로 중소기업에 해당하지 않게 된 경우가 아니라면, 해당 기업이 중소기업 지원혜택의 중단 등에 따른 경영환경 변화에 대비할 수 있도록 그 사유가 발생한 연도의 다음 연도부터 5년간은 중소기업으로 봅니다(「중소기업기본법」 제2조제3항 및 「중소기업기본법 시행령」 제9조).
 중소기업으로 보는 유예기간 중에 있는 기업을 흡수합병한 경우로서 중소기업으로 보는 기간 중에 있는 기업이 당초 중소기업에 해당하지 않게 된 사유가 발생한 연도의 다음 연도부터 5년이 지난 경우 공시대상기업집단에 속하는 회사 또는 공시대상기업집단의 소속회사로 편입·통지된 것으로 보는 회사 「중소기업기본법」 제2조제3항 본문에 따라 중소기업으로 보았던 기업이 「중소기업기본법」 제2조제1항에 따른 중소기업이 되었다가 그 평균매출액 등의 증가 등으로 다시 중소기업에 해당하지 않게 된 경우 「중소기업기본법 시행령」(대통령령 제25302호, 이하 “개정법”이라 함) 시행 전에 중소기업으로 보는 기간에 있었거나 그 기간에 있는 기업이 개정법 시행 후 중소기업에 해당하게 되는 경우에는 개정법 시행 전에 중소기업으로 보았던 횟수에 관계없이 개정법 시행 후 1회에 한정하여 중소기업으로 볼 수 있습니다[「중소기업기본법 시행령」(대통령령 제25302호) 부칙 제3조].